Domain voranschlag.de kaufen?
Wir ziehen mit dem Projekt
voranschlag.de um.
Sind Sie am Kauf der Domain
voranschlag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain voranschlag.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Kostenermittlung und -kalkulation im Bauprojekt, Taschenbuch von Alexander Malkwitz,Markus Kattenbusch,Simon Mock,Merle Grüber, Springer FachmedienKostenermittlung Und -kalkulation Im Bauprojekt, Taschenbuch Von Alexander Malkwitz,markus Kattenbusch,simon Mock,merle Grüber, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-38926-0, Seitenanzahl: 21337,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
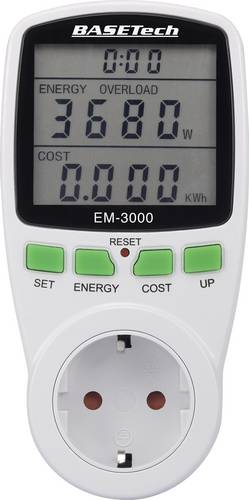
Basetech EM-3000 Energiekosten-Messgerät KostenprognoseMit dem Basetech Energiekostenmessgerät EM-3000 messen Sie ganz einfach den Stromverbrauch Ihrer Geräte! Zusätzlich zum Stromverbrauch ist es auch noch möglich die angefallenen CO 2 -Emissionen und Stromkosten zu ermitteln. Die Anwendung des EM-3000 ist denkbar einfach. Es wird einfach zwischen Steckdose und Verbraucher gesteckt und nach kurzer Zeit analysiert das EM-3000 Ihren Stromverbrauch. Verschiedenste Werte anzeigbar Mit den 4 Tasten des Geräts navigieren Sie ganz einfach per Knopfdruck durch die verschiedenen erhobenen Daten. Anzeigbar sind folgende Werte: - aktuelle Spannung, aktueller Stromverbrauch, aktuelle Frequenz, aktueller Leistungsverbrauch - kumulierter Verbrauch (kWh), kumulierte Stromkosten, kumulierte CO 2 -Emissionen, kumulierte Laufzeit Genaue Stromkostenberechnung dank Preiseingabe Mit nur wenigen Knopfdrücken können Sie Ihren persönlichen Strompreis pro kWh eingeben. Dies macht die Berechnungen des Basetech EM-3000 noch genauer.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **

Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Mähroboter Einsendereparatur (Kostenvoranschlag)Unser Einsendereparatur-Service im Überblick Dein Mähroboter mäht nicht mehr oder zeigt Fehlermeldungen? Wir helfen mit unserem Einsendeservice schnell weiter: Einfach hier den Kostenvoranschlag für die Reparatur online bestellen, Mähroboter einsenden – der Rest läuft über unser erfahrenes Werkstatt-Team. So funktioniert’s Online buchen Formular ausfüllen, Einsendeservice beauftragen und optional einen passenden Versandkarton auswählen. Mähroboter einsenden Gerät mit Ladestation, Netzteil und Anschlussleitung gut verpacken und an unsere Werkstatt schicken. Diagnose & Kostenvoranschlag Unsere Techniker prüfen Dein Gerät, erstellen den Kostenvoranschlag und informieren Dich per E-Mail. Freigabe & Reparatur Nach Deiner Freigabe führen wir die Reparatur inklusive Software-Update und Funktionstest durch. Rücksendung mit Prüfbericht Du erhältst den Mähroboter inklusive Prüfbericht zurück – bei Ablehnung selbstverständlich ohne Reparatur. Die Versandkosten für den Rückversand übernehmen wir. Bearbeitungszeit Ab dem Moment wo das Gerät bei uns eintrifft, ist derzeit mit einer Bearbeitungszeit von 1 - 1,5Wochen zu rechnen. Leistungen & Vorteile unserer Werkstatt Mit diesem Service können Husqvarna- und Gardena-Mähroboter zur Fehlerdiagnose eingeschickt werden. Nach Wareneingang erfolgen eine technische Prüfung und die Erstellung eines Kostenvoranschlags. Die Entscheidung über eine Reparatur erfolgt erst nach Rücksprache und Freigabe mit Dir. Der Rückversand zu Dir ist immer inklusive – egal, ob Du den Kostenvoranschlag annimmst oder nicht. Mit Deiner Freigabe beginnt der Reparaturablauf: fachgerechte Instandsetzung, Aktualisierung der Software und ein intensiver Funktionstest mit Probemähen auf unserer eigenen Testfläche. Zum Abschluss erhältst Du zusammen mit dem Gerät einen detaillierten Prüfbericht über alle durchgeführten Arbeiten. Während des gesamten Ablaufs halten wir Dich via E-Mail auf dem Laufenden, sodass der Status jederzeit nachvollziehbar bleibt. Zubehör, das mitgeschickt werden sollte Damit wir Fehlerquellen ausschließen können, lege bitte folgendes Zubehör bei: Ladestation Netzteil Wenn nicht vergraben: Die Anschlussleitung Optionaler Versandkarton Passenden Karton direkt mitbestellen: Die Kartonage wird von uns modellabhängig ausgewählt und vorab verschickt – für ein sicheres und unkompliziertes Einsenden des Mähroboters. Verfügbarkeit des Einsendeservices (Modelle & Länder) Achtung: Der Einsendereparatur-Service ist nicht verfügbar für folgende Modelle: Husqvarna Automower® 450X NERA Husqvarna Automower® 435X AWD Diese Geräte enthalten einen speziellen Akku und gelten beim Versand als Gefahrgut. Der normale Paketversand ist hier leider nicht zulässig. Achtung: Der Einsendereparatur-Service steht aktuell Kund:innen in Deutschland und Österreich zur Verfügung. Du benötigst Unterstützung in einem anderen Land? Kontaktiere uns einfach für ein individuelles Angebot. Gerne erstellen wir aber ein individuelles Angebot, falls Dein Modell nicht Teil des regulären Einsendeservices ist.39,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Verfahren der konstruktionsbegleitenden Kostenschätzung und Kalkulation, Taschenbuch von Torsten Schlimme, GRIN, 978-3-640-66720-8Verfahren Der Konstruktionsbegleitenden Kostenschätzung Und Kalkulation, Taschenbuch Von Torsten Schlimme, Grin, 978-3-640-66720-8, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenermittlung und -kalkulation im Bauprojekt, Taschenbuch von Alexander Malkwitz,Markus Kattenbusch,Simon Mock,Merle Grüber, Springer FachmedienKostenermittlung Und -kalkulation Im Bauprojekt, Taschenbuch Von Alexander Malkwitz,markus Kattenbusch,simon Mock,merle Grüber, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-38926-0, Seitenanzahl: 21337,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berthold, Christian: Kalkulation von BaupreisenKalkulation von Baupreisen , Hochbau, Tiefbau, Schlüsselfertiges Bauen Mit kompletten Berechnungsbeispielen , Sonstige > Auto-Tuning & -Styling , Auflage: 13., aktualisierte und erweiterte Ausgabe, Erscheinungsjahr: 201912, Produktform: Leinen, Titel der Reihe: Bauwerk##, Autoren: Berthold, Christian~Drees, Gerhard~Krauß, Siri, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte und erweiterte Ausgabe, Seitenzahl/Blattzahl: 387, Keyword: Abschreibung; Baukosten; Einheitspreis; Leistungsverzeichnis; Ausschreibung; Baupreise; Kostenarten; Bauwesen; Kostenfaktor; Berechnungsbeispiel, Fachschema: Bau / Bauberufe~Bauberuf~Baukosten~Bauwirtschaft / Kalkulation, Kostenrechnung, Wertermittlung~Industrie~Betriebslehre / Industriebetriebslehre~Industriebetriebslehre~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Baugewerbe und Schwerindustrie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 246, Breite: 182, Höhe: 27, Gewicht: 870, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410243083 9783410216742 9783899323047 9783899322118 9783899321548, Alternatives Format EAN: 9783410284116, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Basetech EM-3000 Energiekosten-Messgerät KostenprognoseMit dem Basetech Energiekostenmessgerät EM-3000 messen Sie ganz einfach den Stromverbrauch Ihrer Geräte! Zusätzlich zum Stromverbrauch ist es auch noch möglich die angefallenen CO 2 -Emissionen und Stromkosten zu ermitteln. Die Anwendung des EM-3000 ist denkbar einfach. Es wird einfach zwischen Steckdose und Verbraucher gesteckt und nach kurzer Zeit analysiert das EM-3000 Ihren Stromverbrauch. Verschiedenste Werte anzeigbar Mit den 4 Tasten des Geräts navigieren Sie ganz einfach per Knopfdruck durch die verschiedenen erhobenen Daten. Anzeigbar sind folgende Werte: - aktuelle Spannung, aktueller Stromverbrauch, aktuelle Frequenz, aktueller Leistungsverbrauch - kumulierter Verbrauch (kWh), kumulierte Stromkosten, kumulierte CO 2 -Emissionen, kumulierte Laufzeit Genaue Stromkostenberechnung dank Preiseingabe Mit nur wenigen Knopfdrücken können Sie Ihren persönlichen Strompreis pro kWh eingeben. Dies macht die Berechnungen des Basetech EM-3000 noch genauer.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kostenschätzung im Anlagenbau, Fachbücher von Ibrahim Kar, Michael BerzKostenschätzungen für Projekte in der Prozessindustrie sind in den früheren Projektphasen des Anlagenbaus erforderlich, um in einem global agierenden Markt mit steigenden Rohstoffpreisen und wachsenden Engineering- und Montagekosten Wettbewerbsvorteile erzielen zu können. Das Buch gibt einen detaillierten Überblick über den Aufbau von Kostenschätzungen von Brownfield- und Greenfield-Anlagenprojekten und über die Vorgehensweise zur Erstellung der erforderlichen Begleitdokumente. Anhand eines Beispielprojektes wird eine Kostenschätzung mit unterschiedlichen Genauigkeiten vorgestellt. Im Anhang sind für die Kostenschätzungen Vorlagen sowie die Begleitdokumente zusammengestellt, die separat auch als Word- bzw. Excel-Datei beim Verlag bestellt werden können: Grundlagen der Kostenschätzungen, Kostenschätzungstypen, -klassen und -methoden, Planung, Equipment- und Materialeinkauf bzw. -beschaffung, Montage sowie Installation, Template-Beispiele.119,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.